Memurların Sosyal Medya ve Uygulama Gelirleri Yasak Kapsamına Alındı
Devlet memurlarının internette içerik üreticiliği, uygulama geliştirme ve YouTube gibi platformlardan elde ettikleri gelirin memuriyet yasakları kapsamında olup olmadığına dair merak edilen soru yanıt buldu. Cumhurbaşkanlığı, bu kazançların 657 sayılı Kanun'daki ticaret ve kazanç getirici faaliyet yasağı kapsamında olduğunu değerlendirdi. Bu görüş memurlar için ne anlama geliyor?
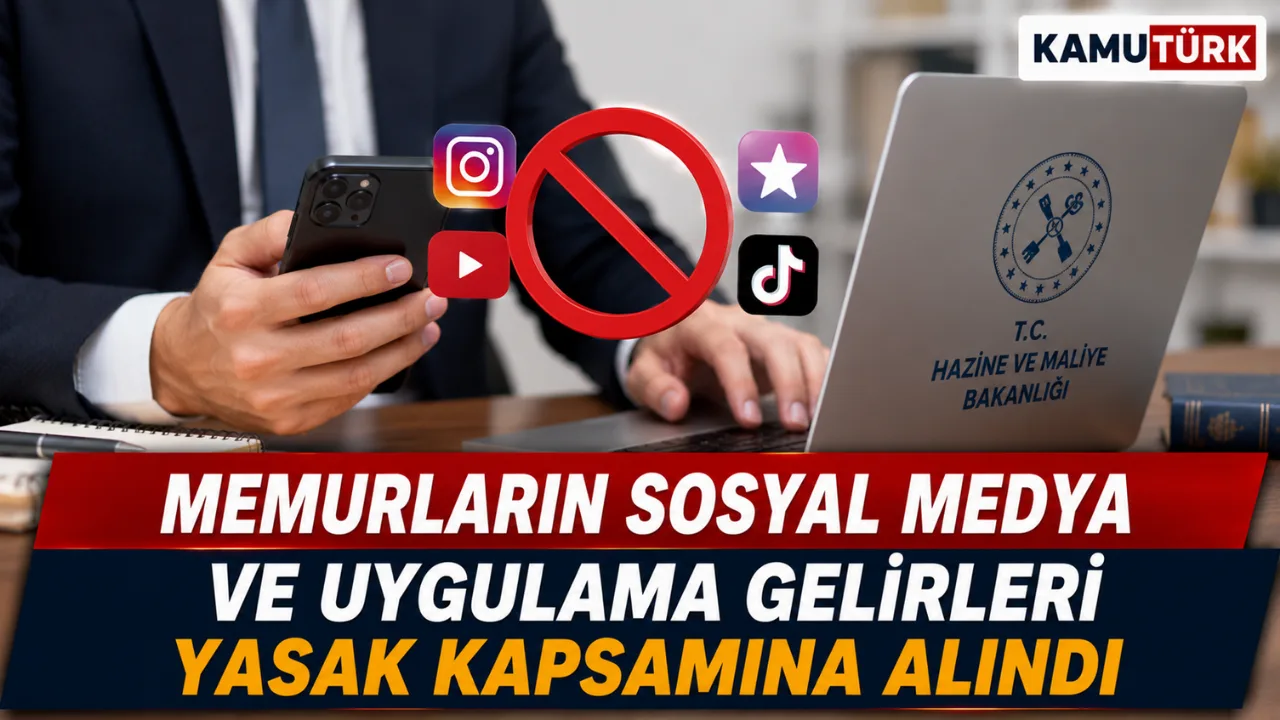
Devlet memurlarının internette içerik üreticiliği, uygulama geliştirme ve YouTube gibi platformlardaki faaliyetlerinden elde ettikleri gelirin, memuriyet yasakları kapsamında olup olmadığı uzun süredir merak ediliyordu. memurlar.net'in haberine göre bu soru, Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü'nün YÖK Başkanlığına gönderdiği görüş yazısıyla yanıt buldu: Söz konusu kazançlar, 657 sayılı Devlet Memurları Kanunu'nun 28. maddesindeki yasaklar kapsamında değerlendirildi.
Görüş, YÖK Başkanlığının konuya ilişkin görüş talebi ve Hazine ve Maliye Bakanlığının değerlendirmesi üzerine hazırlandı. Talep, memurların içerik üreticiliği, uygulama geliştiriciliği ve YouTube benzeri platformlardaki faaliyetlerinden sağladıkları gelirin memuriyetle bağdaşıp bağdaşmadığına açıklık getirilmesini amaçlıyordu.
657 sayılı Kanun'un 28. maddesi ne diyor?
657 sayılı Kanun'un "Ticaret ve diğer kazanç getirici faaliyetlerde bulunma yasağı" başlıklı 28. maddesine göre memurlar; Türk Ticaret Kanunu'na göre tacir veya esnaf sayılmalarını gerektirecek bir faaliyette bulunamaz, ticaret ve sanayi müesseselerinde görev alamaz, ticari mümessil veya ticari vekil olamaz. Memurlar ayrıca mesleki faaliyette veya serbest meslek icrasında bulunmak üzere ofis, büro ve benzeri yerler açamaz; gerçek kişilere, özel hukuk tüzel kişilerine veya kamu kurumu niteliğindeki meslek kuruluşlarına ait bir iş yerinde çalışamaz.
İçerik gelirleri neden yasak kapsamında sayıldı?
Görüş yazısında, internet ve benzeri elektronik ortamlar üzerinden metin, görüntü, ses ve video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ile bireysel kurs, eğitim, veri işleme, ürün tanıtımı gibi hizmetlerden ve mobil cihazlar için geliştirilen uygulamaların satış platformlarından sağlanan kazançların ticari kazanç olarak değerlendirildiği belirtildi.
Yazıda, bu kazançların 193 sayılı Gelir Vergisi Kanunu'nun 37. maddesine göre ticari kazanç sayıldığı ve şartları dahilinde aynı Kanun'un mükerrer 20/B maddesindeki gelir vergisi istisnasından yararlanabileceği hatırlatıldı. Ancak faaliyetin ticari kazanç niteliği taşıması, memurlar açısından belirleyici oldu. Değerlendirmede, bir faaliyetin ticari faaliyet sayılabilmesi için kazanç sağlama niyet ve kastının şart olmadığı, faaliyeti yürüten organizasyonun kazanç sağlama potansiyeline sahip olmasının yeterli olduğu vurgulandı.
Bu çerçevede görüş yazısı, memurların içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlardaki faaliyetleri sonucu elde ettikleri gelirin, 657 sayılı Kanun'un 28. maddesinde yer alan yasaklar dahilinde olduğu sonucuna vardı.
Bu görüş memurlar için ne anlama geliyor?
Görüşe göre, gelir vergisinden istisna tutulmuş olsa dahi bu faaliyetler memurlar bakımından ticaret ve kazanç getirici faaliyet yasağı kapsamında kabul ediliyor. Dolayısıyla bu tür faaliyetlerden gelir elde eden devlet memurları, 657 sayılı Kanun'daki yasağa aykırı hareket etmiş sayılabilecek ve haklarında disiplin işlemi gündeme gelebilecek. Görüş yazısı bir düzenleme değil, mevcut mevzuatın nasıl uygulanacağına ilişkin bir değerlendirme niteliği taşıyor.
İlgili yazılar
Cumhurbaşkanı Erdoğan 38.000 Personel Alımı Yapılacağını Duyurdu
Cumhurbaşkanı Recep Tayyip Erdoğan, yıl sona ermeden 38 bin hekim dışı personel alımı için ilana çıkılacağını açıkladı. Alımın hangi unvanları kapsayacağı ve başvuru şartları ise henüz paylaşılmadı.

VGM Bursu 2026-2027 Başvuru Tarihleri Belli Oldu Aylık 4 Bin TL Verilecek
Vakıflar Genel Müdürlüğü, ön lisans ve lisans öğrencilerine aylık 4 bin lira ödenecek yükseköğrenim bursu için başvuru takvimini açıkladı. Başvurular 22-31 Ekim tarihleri arasında yalnızca elektronik ortamda alınacak.

İŞKUR Gençlik Programı Kontenjanı 150 Bine Çıktı, Öğrencilere Ayda 19.250 TL'ye Kadar Gelir
Cumhurbaşkanı Erdoğan, İŞKUR Gençlik Programı'nın 2026-2027 dönemi kontenjanının 150 bine yükseltildiğini açıkladı. Kampüslerinde çalışan üniversite öğrencilerine günlük 1.375 lira, ayda 14 gün katılanlara 19.250 liraya kadar ödeme yapılacak.

Yılın Son ALES Fırsatı: 2026-ALES/3 Başvuruları Başladı
ÖSYM, yılın son ALES oturumu için başvuruları başlattı. Araştırma görevlisi ve öğretim görevlisi ilanlarında aranan 70 puan eşiğini yakalamak isteyen adaylar için normal başvuru dönemi 15 Ekim'de sona eriyor.

Şanlıurfa'daki KPSS Olayının İncelenmesinde Karar Verildi
6 Eylül KPSS Lisans oturumunda Şanlıurfa'da yaşanan aksaklığa ilişkin ÖSYM incelemesi tamamlandı.

Şanlıurfa'daki KPSS Skandalına İnceleme Başlatıldı
6 Eylul'de yapılan 2026 KPSS Lisans oturumunda Şanlıurfa'da yol çalışması kaynaklı yoğun trafik, çok sayıda adayın sınav merkezine geç ulaşmasına yol açtı. Geç kalanların sınava alınması adaylar arasında sert tepkiye neden olurken, basına yansıyan bilgilere göre ÖSYM sürece ilişkin inceleme başlattı. İncelemede ne değerlendirilecek ve sınav iptal edilecek mi?
Yorumlar
0Yorum bırak
Ücretsiz üye olup yorum yazabilirsin.